
Eine Rechnung über mehrere tausend Euro ist geschrieben, die Leistung erbracht, doch bis das Geld tatsächlich auf dem Konto landet, vergehen Wochen. In dieser Zeit laufen Löhne, Material und Miete trotzdem weiter. Genau an diesem Punkt setzt Factoring an: Unternehmen verkaufen offene Forderungen an einen spezialisierten Dienstleister und erhalten dafür kurzfristig Liquidität, statt auf den Zahlungseingang zu warten. Wer einen Factoring Anbieter Vergleich plant, sollte zunächst verstehen, wie der Mechanismus funktioniert, wo er besonders viel bringt und woran sich seriöse Anbieter erkennen lassen. Der folgende Überblick führt Schritt für Schritt durch die wichtigsten Punkte, von der Ursache des Liquiditätsproblems über den technischen Ablauf bis zu den Kriterien, die bei der Auswahl den Unterschied machen.
Wie lange Zahlungsziele die Liquidität belasten
Lange Zahlungsziele binden Kapital, das an anderer Stelle fehlt. Räumt ein Unternehmen seinen Kunden grosszügige Zahlungsfristen ein, muss es Material, Personal und laufende Kosten trotzdem sofort bezahlen. Die Lücke zwischen Leistungserbringung und tatsächlichem Zahlungseingang wird dadurch zu einer Finanzierungslast, die mit wachsendem Auftragsvolumen eher grösser als kleiner wird. Je mehr ein Betrieb wächst, desto mehr offene Forderungen stehen gleichzeitig aus, und desto empfindlicher reagiert die Liquidität auf Verzögerungen einzelner Zahler.
Hinzu kommt der Verwaltungsaufwand: Rechnungsstellung, Mahnwesen und die Überwachung offener Posten binden Personalressourcen, die in kleineren Betrieben oft ohnehin knapp sind. Jede verspätete Zahlung erzeugt zusätzliche Arbeit, von der Nachfrage beim Kunden bis zur Mahnung, ohne dass dafür unmittelbar neuer Umsatz entsteht. In Summe entsteht so ein doppeltes Problem: gebundenes Kapital auf der einen und gebundene Arbeitszeit auf der anderen Seite. Beides zusammen erklärt, warum gerade wachsende Unternehmen mit hohem Forderungsvolumen nach Instrumenten suchen, die diese Lücke schliessen, ohne zusätzliche Schulden aufzubauen.
1. Wie der Verkauf von Forderungen beim Factoring abläuft
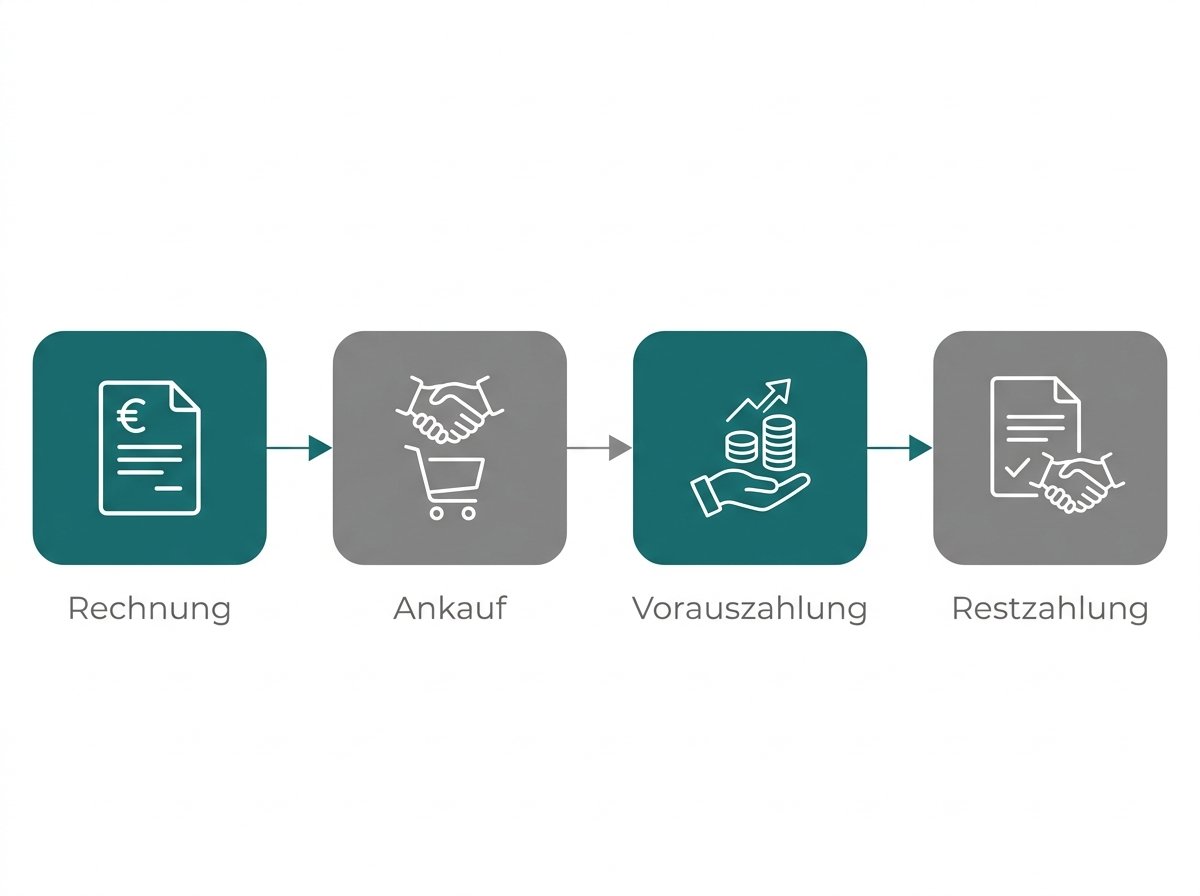
Beim Factoring verkauft ein Unternehmen seine offenen Rechnungen an einen Factor, der die Summe grösstenteils sofort auszahlt. Der Ablauf folgt dabei einem festen Muster: Die Rechnung wird wie gewohnt an den Kunden gestellt, gleichzeitig aber an den Factoring-Anbieter übermittelt. Dieser prüft die Forderung und überweist kurzfristig einen Grossteil des Rechnungsbetrags an das Unternehmen. Sobald der Kunde später tatsächlich zahlt, geht die Zahlung direkt an den Factor, der den restlichen Betrag abzüglich seiner Gebühr nachträglich auskehrt.
Nimmt man eine offene Rechnung über 10.000 Euro als Beispiel: Der Factor zahlt in der Praxis häufig einen hohen Anteil davon sofort aus, der verbleibende Rest folgt, sobald der Kunde tatsächlich bezahlt hat, abzüglich der vereinbarten Gebühr. Dadurch verwandelt sich eine Forderung, die sonst erst in einigen Wochen Geld eingebracht hätte, in sofort verfügbare Liquidität. Wichtig ist dabei die Unterscheidung zwischen echtem und unechtem Factoring: Beim echten Factoring übernimmt der Anbieter das Ausfallrisiko, zahlt also auch dann, wenn der Kunde am Ende gar nicht zahlt. Beim unechten Factoring bleibt dieses Risiko beim Unternehmen selbst, der Factor übernimmt lediglich die Vorfinanzierung. Diese Unterscheidung ist für die Kalkulation entscheidend, denn die Risikoübernahme spiegelt sich direkt in der Höhe der Gebühr wider. Wer regelmässig mit zahlungsschwachen oder schwer einschätzbaren Kunden arbeitet, profitiert stärker von echtem Factoring, auch wenn es tendenziell teurer ist als die reine Vorfinanzierung – besonders in Bereichen wie der Zahnmedizinischen Abrechnung.
2. Factoring bei komplexer Abrechnung: ein Beispiel aus der Praxis
Besonders deutlich wird der Nutzen von Factoring in Branchen, in denen die Rechnungsstellung selbst schon aufwendig ist. Gesundheitsdienstleister sind ein gutes Beispiel: Hier entstehen Forderungen gegenüber mehreren Kostenträgern gleichzeitig, etwa gegenüber Krankenkassen und gegenüber Patienten selbst, und die Zahlungswege unterscheiden sich je nach Kostenträger erheblich. Wer in einem solchen Umfeld arbeitet, steht nicht nur vor langen Zahlungszielen, sondern auch vor einem hohen Dokumentations- und Abstimmungsaufwand, bevor eine Forderung überhaupt zahlungsfähig aufbereitet ist.
Aus diesem Grund setzen Branchen mit komplexer Abrechnung häufiger auf spezialisierte Dienstleister, die diesen Prozess vollständig übernehmen. In der Zahnmedizin etwa kümmern sich entsprechende Anbieter um die komplette Abrechnung zahnmedizinischer Leistungen gegenüber Kassen und Patienten, von der Prüfung der Leistungsziffern bis zur Weiterleitung der Zahlungsströme. Für Praxisinhaber bedeutet das eine spürbare Entlastung: Statt Zeit in Abrechnungsdetails, Nachfragen von Kostenträgern und das Nachhalten offener Posten zu investieren, können sie sich stärker auf die eigentliche Behandlung konzentrieren. Die Auslagerung von Abrechnung und Forderungsmanagement an einen spezialisierten Partner verbindet damit zwei Effekte: Die Verwaltungslast sinkt, und durch die Vorfinanzierung der Forderungen bleibt die Liquidität stabil, selbst wenn einzelne Zahlungen aus formalen Gründen länger dauern als geplant.
3. Factoring oder Bankkredit: Was passt zur Umsatzentwicklung?
Factoring unterscheidet sich von einem klassischen Bankkredit vor allem darin, wie eng es an den tatsächlichen Geschäftsverlauf gekoppelt ist. Ein Kredit ist eine feste Schuld mit festem Tilgungsplan, unabhängig davon, wie sich der Umsatz entwickelt. Factoring dagegen wächst mit dem Forderungsvolumen mit: Steigt der Umsatz und damit die Summe offener Rechnungen, steigt auch das Volumen, das sich in Liquidität umwandeln lässt. Das macht Factoring besonders für wachsende Unternehmen interessant, deren Finanzierungsbedarf sich von Monat zu Monat verändert und die nicht für jede Umsatzsteigerung einen neuen Kreditantrag stellen möchten.
Umgekehrt bedeutet das auch: Wer einen stabilen, planbaren Finanzierungsbedarf hat, etwa für eine einmalige Investition in Maschinen oder Ausstattung, fährt mit einem klassischen Kredit oft besser kalkulierbar, weil die Kosten über die Laufzeit feststehen. Bei Factoring setzen sich die Kosten in der Regel aus einer Gebühr für die Dienstleistung und einem Zinsanteil für die Vorfinanzierung zusammen. Beide Bestandteile sollten transparent ausgewiesen sein, damit sich die tatsächlichen Kosten pro verkaufter Forderung sauber kalkulieren lassen. Wer beide Instrumente nebeneinander betrachtet, erkennt schnell: Die Entscheidung hängt weniger von der Unternehmensgrösse ab als davon, ob der Finanzierungsbedarf mit dem Umsatz schwankt oder konstant bleibt.
4. Factoring Anbieter vergleichen: diese Kriterien zählen
Ein sorgfältiger Factoring Anbieter Vergleich beginnt bei der Transparenz der Gebührenstruktur. Seriöse Anbieter legen offen, wie sich die Kosten aus Dienstleistungsgebühr und Zinsanteil zusammensetzen, und machen keine pauschalen Versprechen, ohne die zugrunde liegenden Konditionen zu erläutern. Ebenso wichtig sind die Vertragslaufzeiten: Manche Anbieter binden Unternehmen über längere Zeiträume, andere bieten flexiblere, kurzfristig kündbare Modelle an. Welche Variante passt, hängt davon ab, wie stabil der eigene Forderungsbestand ist und wie viel Flexibilität ein Unternehmen braucht, um auf Veränderungen im Geschäft reagieren zu können.
Ein weiteres Kriterium ist die Branchenspezialisierung. Anbieter, die sich auf ein bestimmtes Feld konzentrieren, kennen die typischen Abrechnungsprozesse dieser Branche und können Forderungen dadurch schneller prüfen und auszahlen. Das ist besonders dort relevant, wo die Rechnungsstellung selbst schon komplex ist, etwa bei mehreren Kostenträgern oder speziellen Abrechnungsformaten. Wer einen Anbieter ohne entsprechende Erfahrung wählt, riskiert längere Prüfzeiten und mehr Rückfragen, was den eigentlichen Liquiditätsvorteil von Factoring zumindest teilweise wieder aufzehrt. Es lohnt sich deshalb, nicht nur auf den Preis zu schauen, sondern auch zu prüfen, wie gut ein Anbieter mit den eigenen Abrechnungsprozessen vertraut ist.
Typische Fehler bei der Wahl eines Factoring-Anbieters
- Nur auf die Gebühr achten, ohne den Zinsanteil und mögliche Zusatzkosten in die Gesamtrechnung einzubeziehen
- Die Vertragslaufzeit unterschätzen und sich an ein Modell binden, das nicht zur eigenen Umsatzentwicklung passt
- Echtes und unechtes Factoring verwechseln und dadurch das tatsächliche Ausfallrisiko falsch einschätzen
- Branchenspezialisierung des Anbieters ignorieren, obwohl sie bei komplexer Abrechnung die Bearbeitungszeit massgeblich beeinflusst
- Den Verwaltungsaufwand für die Umstellung unterschätzen, etwa die Anpassung interner Abläufe an den neuen Zahlungsweg
Checkliste für die Anbieterwahl
- Gebührenstruktur vollständig offenlegen lassen, inklusive Zinsanteil und möglicher Nebenkosten
- Prüfen, ob echtes Factoring mit Risikoübernahme oder unechtes Factoring angeboten wird
- Vertragslaufzeiten und Kündigungsfristen mit der eigenen Umsatzplanung abgleichen
- Branchenerfahrung des Anbieters hinterfragen, besonders bei komplexer Abrechnung gegenüber mehreren Kostenträgern
- Abläufe für die Übermittlung und Prüfung von Rechnungen klären, um unnötige Verzögerungen zu vermeiden
- Factoring im direkten Vergleich zu einem klassischen Kredit durchrechnen, bezogen auf den tatsächlichen Finanzierungsbedarf
