
Finanzprodukte verkaufen sich nicht über Hochglanz allein. Wer eine Baufinanzierung, einen Ratenkredit oder einen Vergleichsdienst bewirbt, kämpft mit einem hartnäckigen Problem: Der Kunde traut den Zahlen nicht. Und das zu Recht, denn wenige Themen sind so voller Fallstricke wie Tilgung und Annuität. Genau hier liegt eine Chance, die im Marketing oft unterschätzt wird.
Die These dieses Beitrags ist simpel. Transparenz ist kein Compliance-Thema, das man dem Justiziar überlässt. Transparenz ist ein Verkaufsargument. Wer erklärt, statt zu beschönigen, gewinnt – und das lässt sich sogar messen. Deshalb sammeln wir hier die Fragen, die Kunden wirklich stellen, und schauen jeweils, was Marketer daraus lernen können.
Was bedeuten Tilgung und Annuität überhaupt?
Die Annuität ist die gleichbleibende Rate, die ein Kreditnehmer bei einem klassischen Annuitätendarlehen zahlt. Sie besteht aus zwei Teilen: dem Zinsanteil und dem Tilgungsanteil. Am Anfang ist der Zinsanteil hoch, weil die Restschuld groß ist. Mit jeder Rate schrumpft die Schuld, der Zinsanteil sinkt, der Tilgungsanteil wächst. Die Rate bleibt konstant, ihr Innenleben verschiebt sich. Diese Modelle beschreibt die Verbraucherzentrale nüchtern und ohne Verkaufsinteresse – eine Quelle, die man als Anbieter zitieren darf, statt sie zu fürchten.
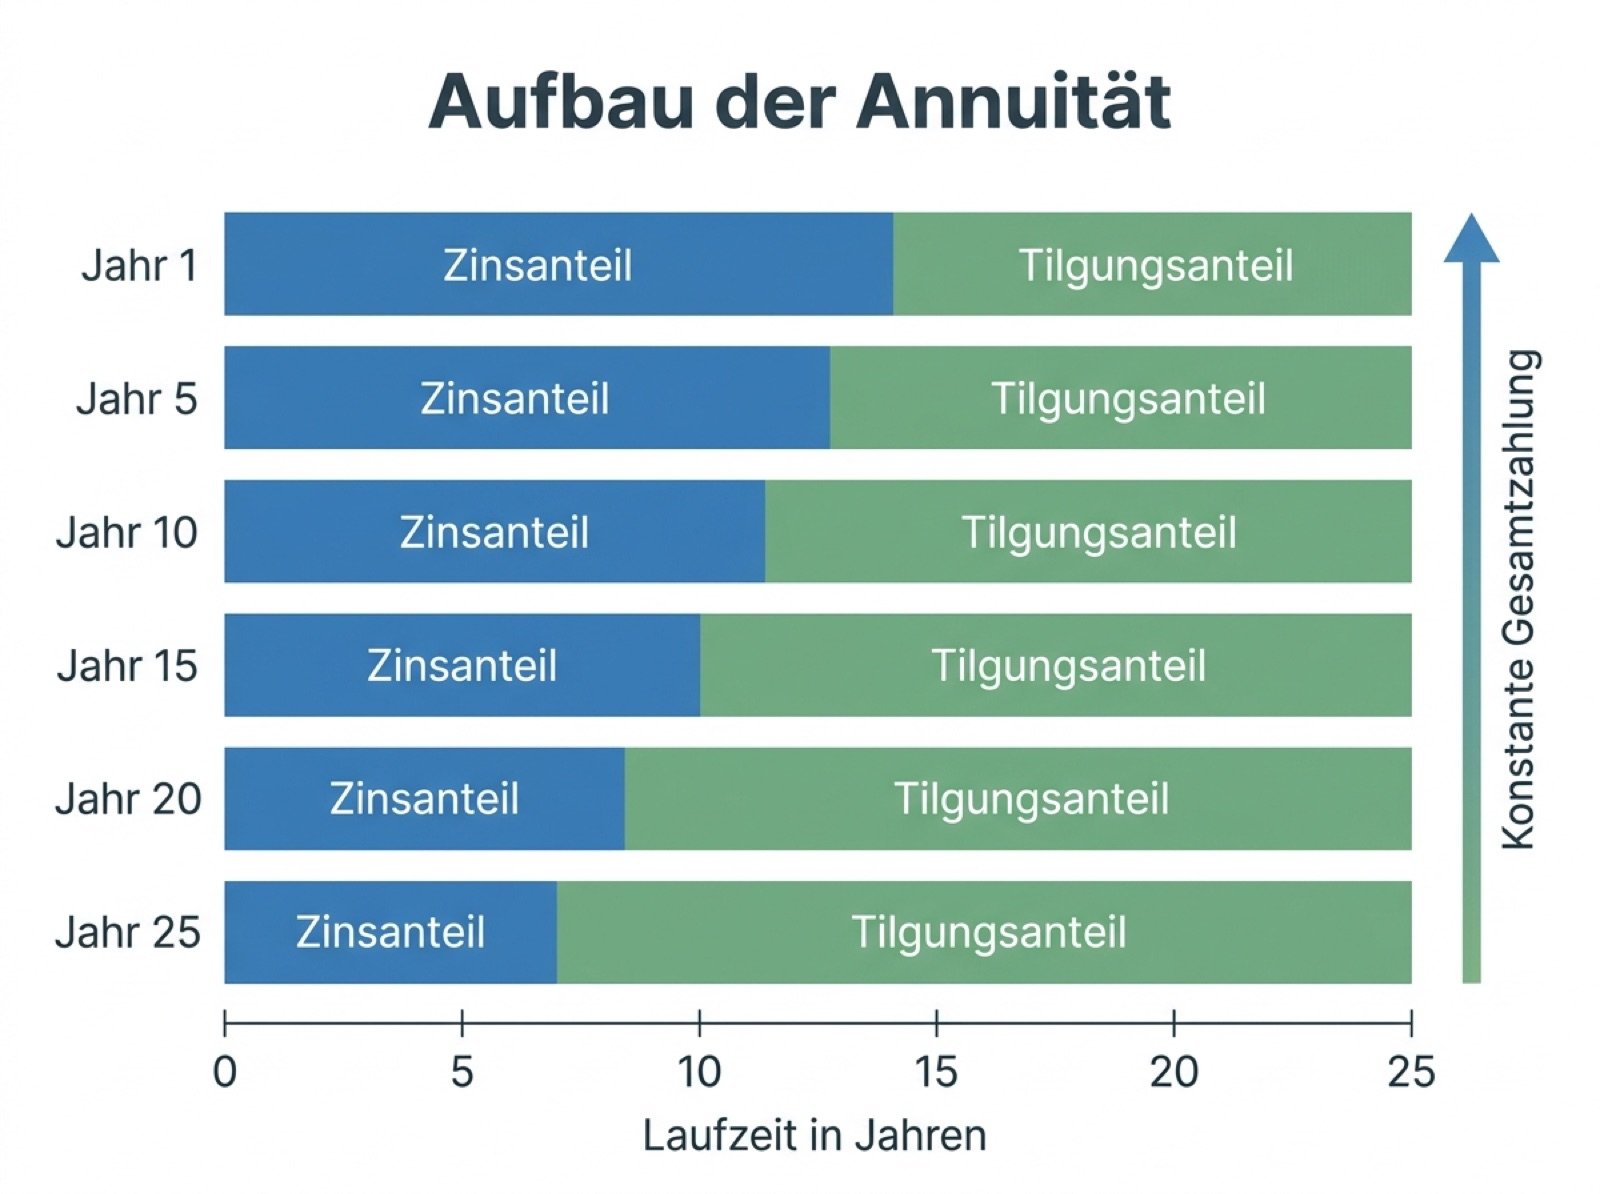
So verschiebt sich die Annuität: Der Zinsanteil sinkt, der Tilgungsanteil steigt – die Rate bleibt gleich.
Für die Kommunikation heißt das: Nicht die Rate ist die spannende Zahl, sondern ihre Entwicklung. Und genau deshalb schlägt ein interaktives Werkzeug jede Broschüre. Ein guter annuitätenrechner.com zeigt in Sekunden, wie sich Rate, Restschuld und Gesamtzinsen verändern, wenn man an der Tilgungsschraube dreht. Der Nutzer erlebt das Ergebnis selbst, statt es geglaubt zu bekommen – und dieses Gefühl von Kontrolle löst die typische Abwehrhaltung gegen Zahlen auf.
Warum unterschätzen Kunden die Laufzeit so oft?
Weil die anfängliche Tilgung im Kleingedruckten steht. Ein Prozent Tilgung klingt harmlos, verlängert die Rückzahlung aber auf Jahrzehnte. Zwei oder drei Prozent verkürzen sie drastisch. Viele Interessenten merken das erst, wenn sie selbst rechnen dürfen, statt es nur zu lesen.
Der Effekt eines solchen Rechners ist doppelt. Der Kunde versteht das Produkt besser, und er verbringt mehr Zeit auf der Seite. Beides zahlt auf Conversion und Sichtbarkeit ein, ganz ohne aggressive Werbebotschaft.
Was hat das mit Marketing zu tun?
Mehr, als viele denken. Vertrauen ist im Finanzsektor die eigentliche Währung, und es entsteht nicht durch Superlative, sondern durch nachprüfbare Aussagen. Wer offenlegt, wie eine Rate zustande kommt, signalisiert Kompetenz. Diese Haltung lässt sich von anderen Branchen abschauen, wie der Beitrag Vertrauen als Währung am Beispiel der Healthcare-Branche zeigt.
Dazu kommt der Messbarkeitsaspekt. Ein Rechner liefert Interaktionsdaten, Verweildauer und Absprungpunkte. Aus diesen Signalen wird echtes Wissen über die Zielgruppe. Präzise Zahlen sind längst ein Wettbewerbsvorteil, wie auch der Artikel Messbar besser argumentiert – und sie schlagen jede vage Versprechung.
Welche Rechtsinfos gehören in die Kommunikation?
Ehrliche. Kunden haben mehr Rechte, als die Werbung ihnen oft verrät. Nach zehn Jahren ab vollständigem Empfang darf ein Darlehen mit sechs Monaten Frist gekündigt werden, unabhängig von der vereinbarten Zinsbindung. Das regelt § 489 BGB und lässt sich vertraglich nicht ausschließen. Wer solche Rechte aktiv anspricht, wirkt seriös statt geschwätzig.
Das mag kontraintuitiv klingen. Doch Verbraucher recherchieren ohnehin, und der Anbieter, der die unbequeme Information zuerst nennt, bleibt im Kopf. Diese Logik gilt für jedes erklärungsbedürftige Produkt – und Baufinanzierung ist das Paradebeispiel.
Wie plant man so einen Content-Baustein ins Budget ein?
Nüchtern. Ein Rechner, ein paar gute Erklärgrafiken und ein FAQ-Block sind keine Riesenausgabe, aber sie brauchen einen festen Posten. Wer sein Werbebudget im Mittelstand plant, sollte solche Vertrauensbausteine höher gewichten als die zehnte Bannerkampagne. Sie wirken länger und ranken besser.
Am Ende ist die Rechnung dieselbe wie beim Darlehen selbst: Ein bisschen mehr Anfangsinvestition in Klarheit tilgt die Skepsis der Kunden schneller. Und anders als bei der Annuität sinkt der Aufwand mit der Zeit, während der Zinseffekt aus Vertrauen und Reichweite weiter wächst.
Häufige Fragen
Ist eine hohe oder niedrige anfängliche Tilgung besser?
Eine höhere Anfangstilgung verkürzt die Laufzeit und senkt die Gesamtzinsen deutlich, verlangt aber eine höhere Monatsrate. Als Faustregel sollte das Darlehen spätestens zum Renteneintritt abbezahlt sein. Ein Rechner macht den Zielkonflikt zwischen Rate und Laufzeit sofort sichtbar.
Warum bleibt die Annuität gleich, obwohl ich Schulden abbaue?
Weil sich nur die Zusammensetzung ändert, nicht die Summe. Der sinkende Zinsanteil wird durch den steigenden Tilgungsanteil ausgeglichen. So bleibt die Monatsbelastung planbar, während die Restschuld schrumpft.
Lohnt sich ein Online-Annuitätenrechner für die eigene Website?
Für erklärungsbedürftige Finanzangebote fast immer. Er erhöht Verweildauer und Vertrauen, liefert nützliche Nutzungsdaten und positioniert den Anbieter als transparenten Ratgeber statt als reinen Verkäufer.
Darf man Kündigungsrechte offensiv bewerben?
Ja, und es zahlt sich aus. Wer auf gesetzliche Rechte wie die Kündigung nach zehn Jahren hinweist, wirkt glaubwürdiger. Ehrliche Information bindet Kunden stärker als jedes beschönigte Versprechen.
